
Postado em 30 de outubro de 2026 por sn-admin
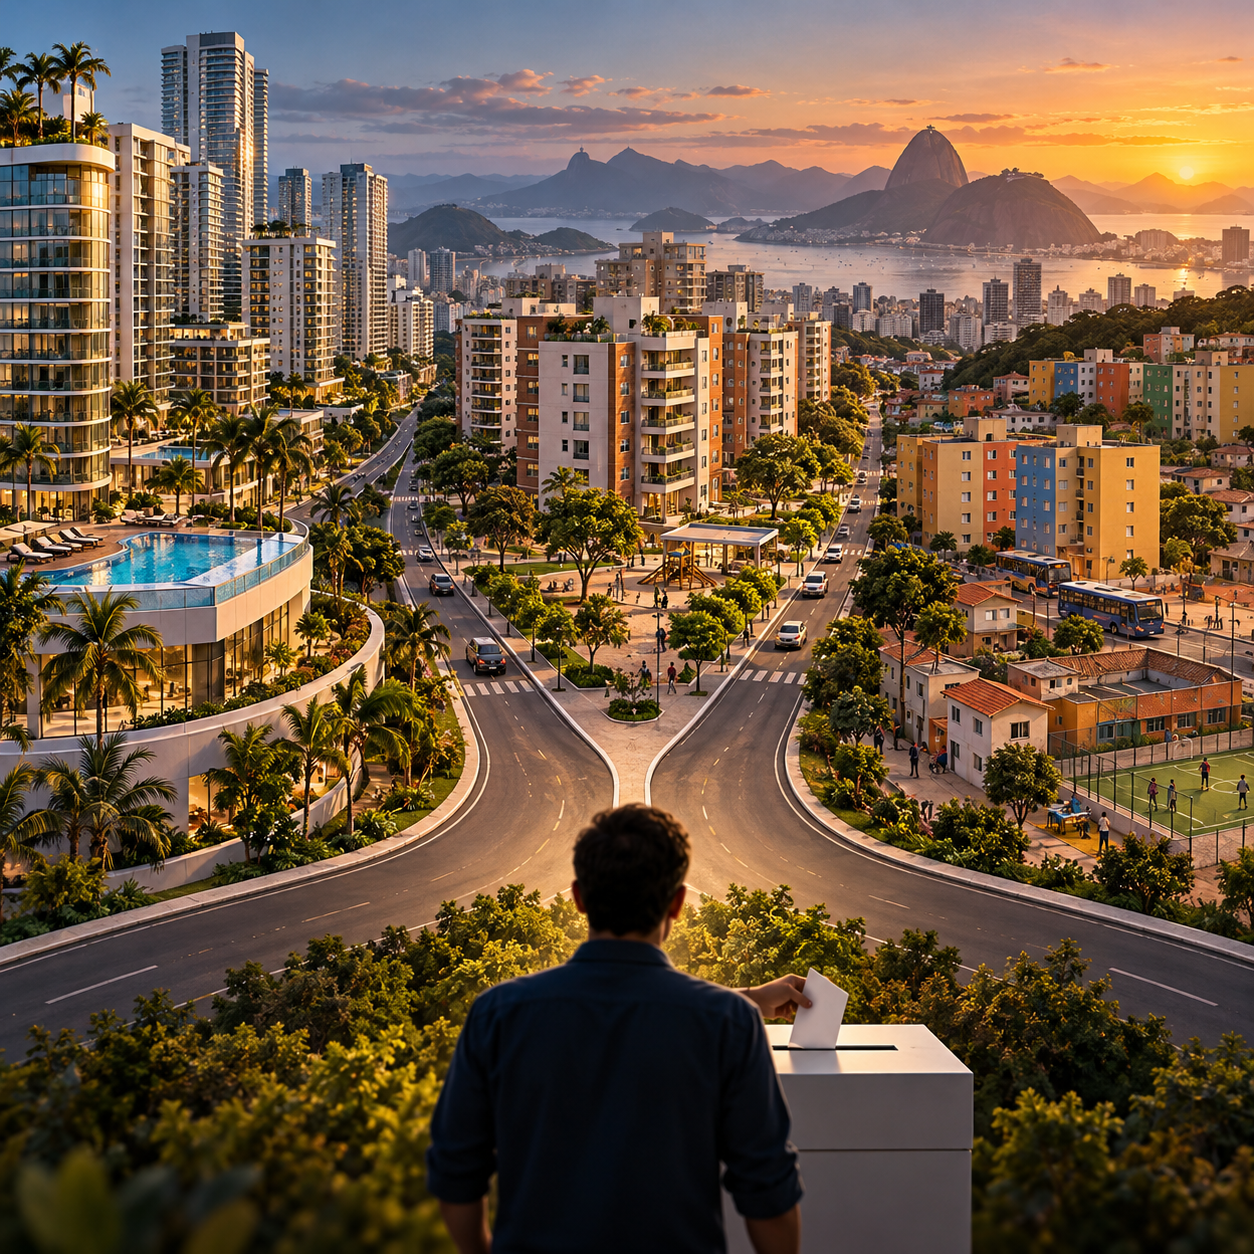
Juros, crédito imobiliário e política habitacional deverão determinar o desempenho dos três segmentos. Para arquitetos, engenheiros e escritórios de projetos, o próximo ano poderá apresentar oportunidades e desafios bastante distintos.
29 de outubro de 2026 | Mercado AEC — Análise e perspectivas
A reeleição do presidente Luiz Inácio Lula da Silva coloca o mercado imobiliário brasileiro diante de uma questão importante: como deverá se comportar o setor da construção civil em 2027?
Embora o resultado eleitoral tenha definido a continuidade do governo, as perspectivas econômicas permanecem condicionadas a fatores como a política fiscal, a inflação, o custo do crédito e a trajetória da taxa básica de juros, a Selic.
Uma análise recente publicada pelo jornal O Estado de S. Paulo trouxe à discussão os desafios enfrentados pelo setor após a eleição. Entretanto, os efeitos dessas condições econômicas não serão necessariamente iguais para todos os segmentos do mercado.
Para compreender melhor o cenário, é importante separar o setor imobiliário em três grandes grupos: imóveis de alto padrão, imóveis destinados à classe média e empreendimentos habitacionais vinculados ao programa Minha Casa, Minha Vida.
Cada um apresenta características específicas de financiamento, perfil de compradores, sensibilidade aos juros e dependência de políticas públicas.
1. Mercado de alto padrão: resistência, mas com maior seletividade
O mercado imobiliário de alto padrão apresenta uma característica importante: parte significativa de seus compradores possui patrimônio acumulado e depende menos do financiamento bancário tradicional.
Essa condição tende a proporcionar maior resistência aos períodos de juros elevados, particularmente nos empreendimentos de luxo localizados em regiões valorizadas e com oferta limitada de terrenos.
Entretanto, isso não significa que o segmento esteja imune à situação econômica.
Juros elevados aumentam a atratividade de aplicações financeiras e, consequentemente, o retorno exigido por investidores imobiliários. Além disso, o custo de capital das incorporadoras pode dificultar novos lançamentos, mesmo quando seus clientes possuem capacidade financeira para realizar as compras.
Previsão para 2027
A perspectiva é de um mercado relativamente resiliente, mas seletivo.
Empreendimentos com localização privilegiada, arquitetura diferenciada, qualidade construtiva, exclusividade e características sustentáveis poderão continuar atraindo compradores.
Por outro lado, projetos com preços excessivamente elevados, baixa diferenciação ou dependência de financiamento poderão enfrentar maior resistência comercial.
Uma eventual redução consistente dos juros, acompanhada de maior estabilidade econômica, poderá estimular novos investimentos, embora seus efeitos não sejam necessariamente imediatos.
Consequências para arquitetos e engenheiros
O alto padrão poderá representar oportunidades especialmente importantes para escritórios especializados em arquitetura autoral, estruturas diferenciadas, instalações sofisticadas, automação predial, eficiência energética, paisagismo e interiores.
A tendência é que esses clientes valorizem mais a personalização, a qualidade técnica e a diferenciação dos projetos do que simplesmente o menor preço dos serviços.
2. Mercado da classe média: o segmento mais sensível aos juros
Entre os três mercados analisados, a classe média que depende de financiamento imobiliário tradicional tende a enfrentar as maiores dificuldades caso o crédito permaneça caro.
Isso acontece porque uma parcela considerável de seus compradores necessita financiar parte significativa do imóvel durante muitos anos.
Pequenas alterações nas taxas de financiamento podem provocar diferenças expressivas no valor das prestações e, consequentemente, na capacidade de compra das famílias.
Com juros elevados, muitos compradores adiam a aquisição, optam por imóveis menores ou permanecem no mercado de locação.
Esse movimento afeta diretamente incorporadoras e construtoras, que podem adiar lançamentos até encontrar condições de demanda e financiamento mais favoráveis.
O problema também envolve a disponibilidade de recursos para o financiamento habitacional, especialmente aqueles provenientes da poupança e utilizados no Sistema Brasileiro de Poupança e Empréstimo (SBPE).
Previsão para 2027
O cenário exige maior cautela.
Se os juros permanecerem elevados durante boa parte de 2027, o mercado de imóveis destinados à classe média poderá apresentar recuperação lenta, maior competição comercial e postergação de novos empreendimentos.
Por outro lado, uma redução sustentável da Selic, acompanhada de melhores condições de financiamento, poderá estimular gradualmente a demanda reprimida por imóveis.
Uma particularidade importante é a ampliação do Minha Casa, Minha Vida para determinadas faixas de renda da classe média. Assim, parte dos compradores que anteriormente dependiam exclusivamente do financiamento tradicional poderá encontrar alternativas dentro do programa habitacional.
Consequências para arquitetos e engenheiros
Neste segmento, o controle dos custos deverá ganhar importância ainda maior.
Os projetos precisarão conciliar funcionalidade, qualidade arquitetônica e viabilidade econômica, reduzindo desperdícios e melhorando o aproveitamento dos espaços.
Escritórios que ofereçam soluções de racionalização estrutural, compatibilização de projetos, padronização construtiva e estimativas confiáveis de custos poderão conquistar vantagens competitivas.
Uma alternativa interessante poderá surgir no mercado de reformas e modernização de imóveis existentes, já que algumas famílias poderão preferir melhorar a residência atual em vez de adquirir outra.
3. Minha Casa, Minha Vida: continuidade como principal fator de sustentação
O programa Minha Casa, Minha Vida possui características diferentes das encontradas nos segmentos de médio e alto padrão.
Seu desempenho depende fortemente das condições de financiamento direcionado, dos subsídios habitacionais, da disponibilidade de recursos do FGTS e das decisões de política pública.
Com a reeleição de Lula, existe uma perspectiva de continuidade da política habitacional, considerando as diretrizes de manutenção e ampliação do programa apresentadas durante a campanha eleitoral.
Essa continuidade pode contribuir para proporcionar maior previsibilidade aos empreendimentos habitacionais enquadrados no programa.
Os resultados de 2026 já demonstraram sua importância para o mercado.
Segundo dados divulgados pela Câmara Brasileira da Indústria da Construção (CBIC), o Minha Casa, Minha Vida respondeu por aproximadamente 58% dos lançamentos residenciais no segundo trimestre de 2026.
Esse desempenho ajuda a explicar por que o mercado imobiliário conseguiu manter uma atividade relevante mesmo com as taxas de juros elevadas.
Previsão para 2027
Entre os três segmentos analisados, o Minha Casa, Minha Vida apresenta condições institucionais favoráveis à continuidade da atividade, desde que sejam preservados os recursos necessários para sustentar financiamentos e subsídios.
A ampliação do programa poderá estimular novos empreendimentos em cidades médias, regiões metropolitanas e municípios com demanda habitacional expressiva.
Entretanto, existem riscos.
Restrições orçamentárias, dificuldades fiscais, elevação dos custos de construção e limitações na disponibilidade de terrenos adequados poderão reduzir a velocidade de expansão do programa.
Portanto, continuidade política não significa crescimento automático ou ilimitado.
Consequências para arquitetos e engenheiros
A demanda poderá favorecer empresas e profissionais especializados em projetos habitacionais de maior escala.
Nesse segmento, produtividade, padronização, industrialização, compatibilização e controle rigoroso de custos serão fatores decisivos.
Arquitetos, engenheiros estruturais, projetistas de instalações, profissionais de infraestrutura urbana e paisagistas poderão encontrar oportunidades em empreendimentos residenciais, loteamentos e conjuntos habitacionais.
A utilização de tecnologias que permitam acelerar o desenvolvimento dos projetos e reduzir erros de execução será especialmente relevante.
4. Comparativo: quais são as perspectivas para 2027?
| Segmento | Perspectiva para 2027 | Principal condicionante |
|---|---|---|
| Alto padrão | Resiliência seletiva |
Patrimônio dos compradores, confiança e atratividade dos investimentos |
| Classe média | Recuperação incerta e gradual | Redução dos juros e acesso ao crédito |
| Minha Casa, Minha Vida |
Continuidade com possibilidade de expansão |
Recursos públicos, FGTS e política habitacional |
Essas perspectivas representam uma análise qualitativa dos fatores econômicos e institucionais conhecidos até outubro de 2026. Não constituem uma previsão estatística de crescimento das vendas ou lançamentos.
5. O fator decisivo: o comportamento dos juros
Embora os três segmentos possuam características diferentes, todos são influenciados, direta ou indiretamente, pelo custo do dinheiro.
O Banco Central iniciou um processo de redução da Selic em 2026, mas a continuidade desse movimento dependerá principalmente da evolução da inflação, das expectativas econômicas e dos riscos fiscais.
Uma política fiscal capaz de melhorar a previsibilidade das contas públicas poderá contribuir para reduzir os prêmios de risco e criar condições mais favoráveis ao investimento.
Entretanto, não existe uma relação automática entre o resultado de uma eleição e a queda dos juros.
A velocidade e a intensidade das mudanças dependerão das decisões efetivamente adotadas, das condições econômicas e da atuação do Banco Central.
Para o setor imobiliário, é importante lembrar que mesmo depois da redução da Selic existe um intervalo até que as novas condições sejam transmitidas aos financiamentos e às decisões de investimento.
Isso significa que os efeitos positivos de uma eventual redução dos juros poderão ser percebidos de maneira gradual.
6. O que tudo isso representa para o mercado AEC?
Para os profissionais de Arquitetura, Engenharia e Construção, a principal conclusão é que não existirá necessariamente um único mercado imobiliário em 2027.
Enquanto determinados empreendimentos de alto padrão poderão manter investimentos pela diferenciação e exclusividade, os projetos destinados à classe média poderão depender mais intensamente da melhoria nas condições de financiamento.
Já os empreendimentos do Minha Casa, Minha Vida poderão continuar oferecendo uma parcela importante das oportunidades de contratação, especialmente para escritórios que atendem projetos residenciais de maior escala.
Outra questão merece atenção: os escritórios de projetos normalmente participam das etapas iniciais dos empreendimentos.
Antes de começar uma obra, são necessários estudos de viabilidade, arquitetura, engenharia, aprovações e projetos executivos.
Por isso, uma retomada dos investimentos imobiliários poderá começar a gerar oportunidades para projetistas antes de produzir um crescimento expressivo da atividade nos canteiros.
Da mesma forma, a postergação de novos lançamentos poderá atingir os escritórios de projetos antes de aparecer nas estatísticas de obras em andamento.
Conclusão: 2027 será um ano de oportunidades diferentes
As perspectivas para o mercado imobiliário brasileiro em 2027 não podem ser resumidas simplesmente como positivas ou negativas.
O alto padrão poderá manter sua capacidade de atrair investimentos, especialmente em empreendimentos diferenciados.
A classe média deverá acompanhar com maior atenção a trajetória dos juros e a disponibilidade do crédito imobiliário.
O Minha Casa, Minha Vida poderá continuar desempenhando papel importante na sustentação da construção residencial, dependendo da execução das políticas habitacionais e das condições de financiamento.
Para arquitetos, engenheiros e escritórios de projetos, a estratégia será compreender as particularidades de cada mercado, identificar antecipadamente as oportunidades e adaptar seus serviços às novas condições econômicas.
Mais importante do que prever se o mercado imobiliário vai crescer em 2027 será identificar quais segmentos poderão gerar novos projetos, em quais condições e com qual velocidade.
Fontes e referências
• O Estado de S. Paulo — Setor imobiliário, ajuste fiscal e queda dos juros após a reeleição de Lula, outubro de 2026.
• Câmara Brasileira da Indústria da Construção (CBIC) — Indicadores Imobiliários Nacionais, segundo trimestre de 2026.
• Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (ABECIP) — análises sobre financiamento imobiliário e o comportamento do segmento de classe média.
• Ministério das Cidades — regras e diretrizes do Minha Casa, Minha Vida.
• Banco Central do Brasil — Relatório de Política Monetária, setembro de 2026.
• ADEMI-RJ / Portas — Mercado imobiliário aquecido, mas sob pressão, outubro de 2026.

